Agar aapne kabhi apna credit score check karne se pehle ye socha hai ki “kahin score check karne se mera credit score hi na kam ho jaye”, to aap akela nahi hain. India mein credit report aur credit score ko lekar ye ek kaafi common confusion hai.
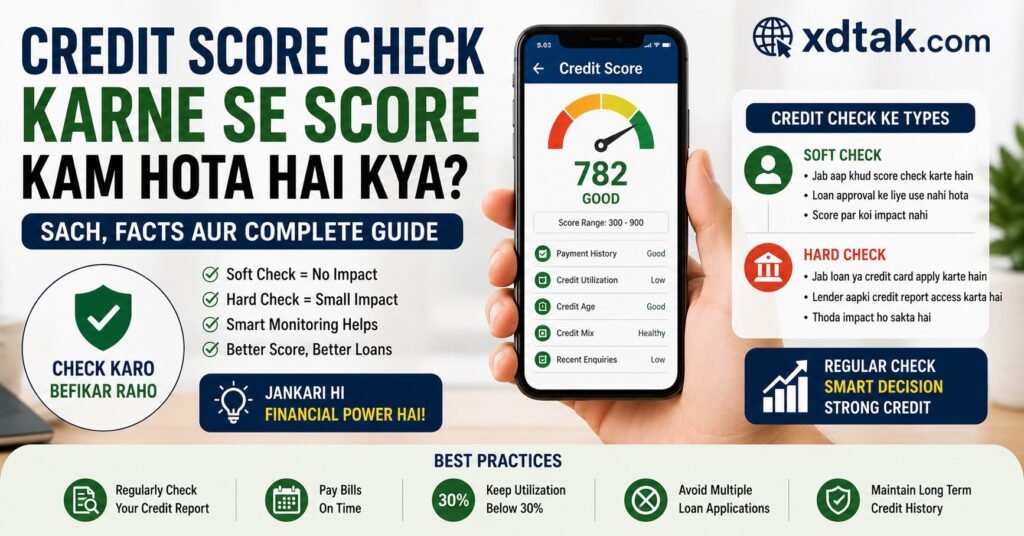
Maan lijiye aap loan lene ka plan bana rahe hain. Aap pehle apna credit score dekhna chahte hain taaki pata chal sake ki aapki credit profile kaisi hai. Lekin kahin suna ki baar-baar credit score check karne se score down ho sakta hai.
Yahan sabse important baat samajhna zaroori hai:
Khud apna credit score ya credit report check karna generally credit score ko kam nahi karta.
Lekin jab koi bank, NBFC ya credit card issuer aapki credit application evaluate karne ke liye credit report access karta hai, to enquiry record ho sakti hai. Isse hard enquiry kaha jata hai aur iska credit profile par impact ho sakta hai.
Isliye self-check aur lender enquiry ko same samajhna galat hai.
Chaliye simple Hinglish mein samajhte hain ki credit score check karne par actual mein kya hota hai, hard aur soft enquiry mein kya difference hai aur loan apply karte waqt kin mistakes se bachna chahiye.
Credit Score Check Karne Se Score Kam Hota Hai Kya?
Agar aap khud apna credit score check kar rahe hain, to sirf score check karne ki wajah se score automatically kam nahi hota.
Aap apni credit report review karke dekh sakte hain ki:
- Kaunse loans aapke naam par listed hain
- Credit cards ki information sahi hai ya nahi
- EMI/payment history properly reported hai ya nahi
- Koi unknown credit account to nahi hai
- Recent enquiries kaunse lenders ne ki hain
- Outstanding balance ki information accurate hai ya nahi
Apni credit information ko samajhna actually responsible financial management ka part ho sakta hai.
Problem tab alag hoti hai jab aap loan ya credit card ke liye formal application submit karte hain aur lender aapki credit report access karta hai.
Soft Enquiry Aur Hard Enquiry Kya Hoti Hai?
Credit enquiries ko samajhna is topic ka sabse important part hai.
Soft Enquiry Kya Hai?
Soft enquiry generally aisi credit check hoti hai jiska purpose aapki credit information dekhna hota hai, lekin ye necessarily new credit application ke approval process ka part nahi hoti.
Sabse simple example hai:
Aap khud apna credit score/report check karte hain.
Aise self-check ko hard enquiry ke equivalent nahi maana jata.
Isliye apni credit report ko review karne se darne ki zarurat nahi hai.
Hard Enquiry Kya Hai?
Hard enquiry tab ho sakti hai jab aap new credit ke liye apply karte hain aur lender application evaluate karne ke purpose se aapki credit information access karta hai.
Examples:
- Personal loan application
- Home loan application
- Car loan application
- Credit card application
- Other credit facilities
Hard enquiry credit report mein record ho sakti hai aur scoring model ke hisaab se iska impact ho sakta hai.
Self Credit Score Check vs Loan Application
Dono situations ko ek example se samajhte hain.
Situation 1: Khud Score Check Karna
Rahul apna credit score check karta hai kyunki woh agle 6 mahine mein car loan lene ka plan bana raha hai.
Is case mein Rahul sirf apni credit profile review kar raha hai.
Ye loan application ke barabar nahi hai.
Situation 2: Multiple Banks Mein Loan Apply Karna
Ab Rahul ek hi week mein 5 lenders ke paas personal loan ke liye formal applications submit kar deta hai.
Har lender application evaluate karte waqt credit report access kar sakta hai. Is wajah se multiple enquiries report ho sakti hain.
Yahan concern score check karna nahi, balki multiple formal credit applications hain.
Credit Score Check Karna Useful Kyun Hai?
Kuch log credit score check karne se isliye darte hain kyunki unhe lagta hai ki score dekhne se score kharab ho jayega.
Actually, apni credit report ko monitor karna useful ho sakta hai.
1. Errors Identify Karne Mein Help
Kabhi-kabhi credit report mein information incorrect ho sakti hai.
For example:
- Closed loan abhi bhi active show ho raha ho
- Payment status galat reported ho
- Outstanding amount incorrect ho
- Aisa account listed ho jo aapne open nahi kiya
- Unknown enquiry दिखाई de
Aisi information ko timely identify karna important hai.
2. Identity Fraud Detect Karne Mein Help
Agar report mein aisa loan ya credit card account dikh raha hai jise aap recognize nahi karte, to usse ignore nahi karna chahiye.
Concerned lender aur credit bureau ke prescribed dispute/correction process ke through issue raise kiya ja sakta hai.
3. Loan Se Pehle Financial Position Samajh Aati Hai
Agar aap ₹5 lakh ya ₹10 lakh ka loan lene ka plan bana rahe hain, to application submit karne se pehle apni credit profile check karna sensible ho sakta hai.
Isse aapko pata chalega ki report mein koi obvious error to nahi hai.
Kya Baar-Baar Credit Score Check Karne Se Score Kam Hota Hai?
Agar aap khud apna score/report check kar rahe hain, to sirf repeated self-checks ko loan applications ke jaisa treat nahi karna chahiye.
Lekin ek important distinction hai.
Agar aap “score check” ke naam par actually multiple lenders ke loan applications submit kar rahe hain, to situation different hai.
For example:
Self-check:
Aap apni credit report dekhte hain.
Multiple applications:
Aap Bank A, Bank B aur NBFC C ko formal loan applications submit karte hain.
Dono activities ko credit report ke perspective se same nahi samajhna chahiye.
Kya Loan Apply Karne Se Credit Score Kam Hota Hai?
Loan application ke process mein lender ki hard enquiry report ho sakti hai.
Isliye loan application ka credit profile par impact possible hai.
Lekin ye kehna accurate nahi hoga ki “har loan application se credit score exactly X points kam hota hai.”
Credit scoring models different ho sakte hain aur har person’s credit profile bhi different hoti hai.
Ek enquiry ka impact overall credit behaviour ke comparison mein limited ho sakta hai, jabki repeated applications aur poor repayment history zyada concerning ho sakti hain.
Multiple Credit Enquiries Ka Kya Impact Ho Sakta Hai?
Agar aap short period mein bahut saare lenders ke paas formal credit applications submit karte hain, to multiple enquiries appear ho sakti hain.
Lender ke perspective se recent enquiries relevant ho sakti hain kyunki ye indicate kar sakti hain ki borrower actively new credit seek kar raha hai.
Example:
Aapko ₹3 lakh personal loan chahiye.
Aapne pehle lender ko apply kiya. Offer suitable nahi laga. Phir doosre, teesre, chauthe aur paanchve lender ko bhi formal application submit kar di.
Is process mein unnecessary enquiries accumulate ho sakti hain.
Isliye loan lene se pehle lenders ko research aur shortlist karna better approach ho sakta hai.
Loan Offers Compare Kaise Karein Bina Unnecessary Applications Ke?
Loan comparison important hai, kyunki sirf interest rate dekhna enough nahi hota.
Pehle available information ke basis par compare karein:
- Interest rate
- Processing fee
- Loan tenure
- EMI
- Prepayment/foreclosure terms
- Late payment charges
- Other applicable charges
- Eligibility requirements
- Documentation
Agar koi lender formal application se pehle eligibility ya pre-qualification type option provide karta hai, to uske terms ko dhyan se samajhna useful ho sakta hai.
Iske baad suitable options ko shortlist karke application submit karein.
Credit Score Par Actually Kaunse Factors Matter Karte Hain?
Credit score ko sirf enquiries ke basis par judge karna sahi nahi hai.
Credit profile ko influence karne wale important aspects mein generally ye factors relevant ho sakte hain:
Payment History
Aapne existing loans aur credit card bills ko time par repay kiya hai ya nahi, ye important consideration ho sakta hai.
Repeated late payments credit profile ke liye negative ho sakti hain.
Credit Utilisation
Credit card users ke liye available credit ke comparison mein outstanding balance bhi important hota hai.
Agar total available limit ₹2 lakh hai aur outstanding ₹20,000 hai, to utilisation ₹20,000 ÷ ₹2,00,000 = 10% hai.
Agar outstanding ₹1.5 lakh ho jaye, to utilisation 75% ho jayega.
Isliye credit card limit ko unnecessarily max out karne se bachna practical hai.
Credit History
Aapki credit history kitni purani hai aur accounts ko kaise manage kiya gaya hai, ye bhi credit profile ka part ho sakta hai.
Existing Debt
Multiple loans aur high outstanding obligations overall creditworthiness assess karte waqt relevant ho sakte hain.
Recent Credit Applications
Recent hard enquiries bhi credit profile mein relevant information ho sakti hain.
Credit Report Check Karne Ka Best Time Kab Hai?
Aapko credit report sirf loan lene se ek din pehle check karne ki zarurat nahi hai.
Periodic review useful ho sakta hai, especially agar aap actively credit use karte hain.
Particularly check karna useful ho sakta hai:
Loan Apply Karne Se Pehle
Application se pehle report review karne se possible errors identify karne ka opportunity mil sakta hai.
Loan Close Karne Ke Baad
Loan fully repay karne ke baad credit report mein account status correctly update hua hai ya nahi, ye verify karna useful ho sakta hai.
Unknown Transaction Ya Account Dikhe
Agar report mein unfamiliar loan, credit card ya enquiry dikhe, to usse investigate karna chahiye.
Credit Report Mein Galti Mile To Kya Karein?
Maan lijiye aapne ₹2 lakh ka personal loan kabhi liya hi nahi, lekin credit report mein aisa account listed hai.
Ya aapne loan completely repay kar diya, lekin report mein abhi bhi outstanding balance show ho raha hai.
Aisi situation mein:
- Report ki details carefully verify karein.
- Concerned lender se contact karein.
- Credit bureau ke available dispute/correction mechanism ka use karein.
- Supporting documents sambhal kar rakhein.
- Correction process ka status track karein.
Credit report mein error ko ignore karna sensible nahi hai, especially agar aap future mein loan ya credit card lene wale hain.
Kya Credit Score Check Karne Se Loan Approval Guarantee Ho Jata Hai?
Nahi.
Credit score check karne ka purpose sirf apni credit profile samajhna hai.
High score hone ke baad bhi loan approval guaranteed nahi hota. Lenders income, existing obligations, employment/business profile, documentation, internal risk criteria aur other factors consider kar sakte hain.
Isi tarah lower score ka matlab bhi har situation mein automatic rejection nahi hota.
Final decision lender ki policies aur applicant ki overall profile par depend karta hai.
Credit Score Improve Karne Ke Liye Sirf Score Check Karna Enough Hai?
Nahi.
Score check karna monitoring ka first step ho sakta hai. Actual credit health maintain karne ke liye financial behaviour important hai.
Practical Habits
- Credit card bills time par pay karein.
- Existing loan EMIs miss na karein.
- Credit card utilisation ko controlled rakhein.
- Unnecessary loan applications avoid karein.
- Credit report mein errors check karein.
- Unknown accounts/enquiries ko investigate karein.
- Multiple loans lene se pehle repayment capacity calculate karein.
- Sirf credit limit dekhkar spending increase na karein.
Credit Score Check Karte Waqt Common Mistakes
Mistake 1: Score Dekhne Se Darna
Apna score monitor karna aur lender ke hard enquiry process ko same samajhna common mistake hai.
Mistake 2: Har Loan Offer Par Apply Karna
Sirf offer compare karne ke liye multiple formal applications submit karna avoid karna better hai.
Mistake 3: Sirf Score Par Focus Karna
Score important hai, lekin complete credit report ko ignore nahi karna chahiye.
Mistake 4: Credit Report Mein Unknown Account Ignore Karna
Agar unfamiliar account ya enquiry dikh rahi hai, to uski investigation karni chahiye.
Mistake 5: Minimum Payment Ko Complete Repayment Samajhna
Credit card ka minimum due pay karna aur total outstanding clear karna different concepts hain. Interest aur other applicable charges terms ke according apply ho sakte hain.
Simple Example: Neha Ki Credit Profile
Neha ke paas:
- Credit card limit: ₹1,00,000
- Credit card outstanding: ₹20,000
- Personal loan EMI: ₹8,000
- Bills/EMIs: time par paid
- Recent loan applications: limited
Neha apna credit score check karti hai aur report review karti hai.
Sirf apni report dekhne ki wajah se uska credit score automatically down nahi ho jata.
Ab agar Neha ek mahine mein 6 lenders ko formal personal loan applications submit karti hai, to multiple credit enquiries report ho sakti hain.
Yani problem credit report dekhne mein nahi, balki unnecessary formal credit applications mein ho sakti hai.
FAQs
1. Credit score check karne se score kam hota hai kya?
Agar aap khud apna credit score ya credit report check kar rahe hain, to self-check ko hard enquiry ke equivalent nahi maana jata. Loan ya credit card application ke context mein lender ki enquiry alag matter hai.
2. Kya baar-baar apna credit score check kar sakte hain?
Apne score/report ko monitor karna aur formal loan applications submit karna different activities hain. Self-check ko unnecessary loan enquiries ke saath confuse nahi karna chahiye.
3. Hard enquiry kya hoti hai?
Hard enquiry lender ki credit report enquiry hoti hai jo generally new credit application evaluate karte waqt ki ja sakti hai. Iska credit profile par impact ho sakta hai.
4. Soft enquiry kya hoti hai?
Soft enquiry broadly aisi credit check ko refer karti hai jo new credit approval ke liye formal application enquiry ke equivalent nahi hoti. Apna credit score check karna iska common example hai.
5. Kya loan reject hone se credit score kam hota hai?
Loan rejection aur credit enquiry alag concepts hain. Application ke waqt lender enquiry report ho sakti hai, lekin rejection ko automatically credit score reduction ke roop mein interpret nahi karna chahiye.
6. Kya multiple loan applications credit score affect kar sakti hain?
Haan, short period mein multiple formal applications ke result mein multiple hard enquiries report ho sakti hain. Isliye unnecessary applications avoid karna practical hai.
7. Loan lene se pehle credit report check karni chahiye?
Haan, apni credit report review karna useful ho sakta hai. Isse existing accounts, payment information, outstanding balances aur possible errors ko application se pehle check kiya ja sakta hai.
8. Credit score check karne ka best reason kya hai?
Apni credit profile ko monitor karna, errors identify karna, unknown accounts/enquiries detect karna aur future borrowing se pehle apni financial position samajhna credit report check karne ke useful reasons ho sakte hain.
Also Read :-
- Loan Application Credit Score Ko Kitna Affect Karti Hai?
- Credit Score Low Hone Ke Common Reasons Kya Hain?
Conclusion
Credit score check karne se score kam hota hai kya? Iska simple answer hai: sirf apna credit score ya credit report check karne se generally score automatically kam nahi hota.
Sabse important difference self-check aur lender ki hard enquiry ke beech hai.
Aap apni credit report ko responsibly monitor kar sakte hain. Actually, regular monitoring se incorrect information, unknown accounts aur unusual enquiries ko identify karne mein help mil sakti hai.
Concern tab ho sakta hai jab aap short period mein bahut saare lenders ke paas formal loan ya credit card applications submit karte hain aur multiple hard enquiries generate hoti hain.
Isliye smart approach ye hai ki credit score check karne se mat daro, lekin unnecessary credit applications se zaroor bacho.
Long-term credit health ke liye timely payments, controlled credit utilisation, manageable debt aur accurate credit reporting par focus karna zyada important hai.
Credit scoring models, credit bureau practices aur lender policies time ke saath change ho sakti hain. Isliye important borrowing decision lene se pehle concerned lender aur relevant credit bureau ki latest information aur applicable terms check karna sensible hai.