Agar aapne kabhi apni credit report check ki hai, to “Inquiry”, “Credit Inquiry” ya “Soft Inquiry” jaise terms zaroor dekhe honge. Is point par bahut log confuse ho jaate hain—kya kisi ne meri credit report check ki hai? Kya isse CIBIL score kam hoga? Kya bank meri permission ke bina credit report dekh sakta hai?
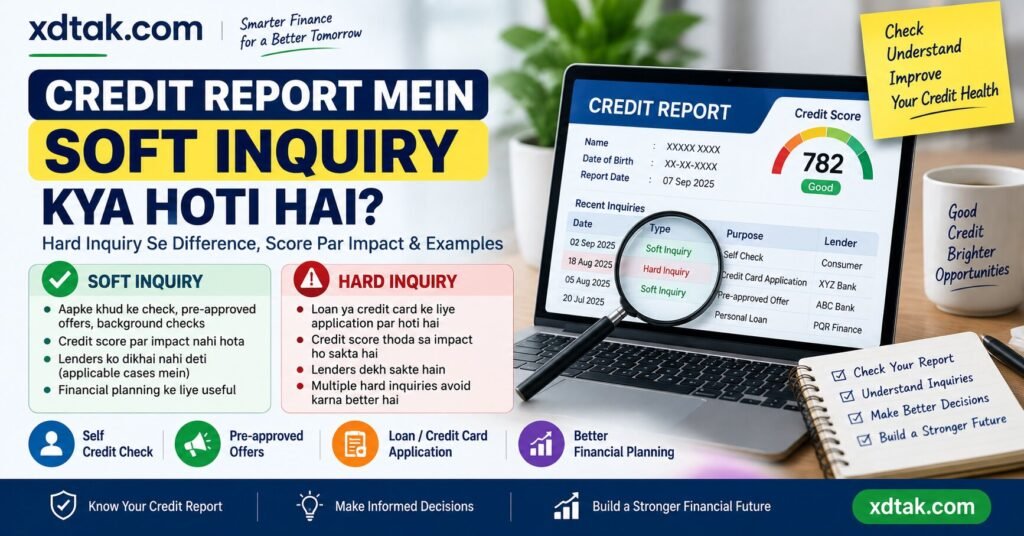
Sabse pehle basic difference samajh lijiye: credit inquiry ka matlab generally kisi institution ya party dwara credit-reporting agency se credit information request karna hota hai. Inquiries broadly hard inquiry aur soft inquiry categories mein samjhi jaati hain. Experian India ke according soft inquiry background check ya certain offer-eligibility checks jaise situations mein ho sakti hai, jabki hard inquiry generally tab hoti hai jab lender loan ya credit card application evaluate kar raha ho.
Sabse important baat: soft inquiry ko hard inquiry ke barabar nahi samajhna chahiye. Soft checks ka treatment alag ho sakta hai aur generally ye credit score ko negatively impact nahi karte. CIBIL bhi clearly batata hai ki apna CIBIL Score aur report khud check karna score ko affect nahi karta.
Chaliye simple Hinglish mein samajhte hain ki credit report mein soft inquiry kya hoti hai, hard inquiry se iska kya difference hai, credit score par kya effect hota hai aur report mein inquiry dekhkar kya check karna chahiye.
Soft Inquiry Kya Hoti Hai?
Soft inquiry, jise soft pull bhi kaha jata hai, generally credit information ko aise purpose ke liye access karne se related hoti hai jahan new credit approval ke liye formal lending decision nahi liya ja raha hota.
Experian India ke FAQ ke according soft inquiry examples mein background checks aur kuch situations mein credit card issuer ka aapko certain offers ke liye qualify karne ka assessment include ho sakta hai.
Simple example se samjhein.
Maan lijiye aapne apna credit score khud check kiya. Is self-check ko hard loan application jaisa treat nahi kiya jata, aur CIBIL ke mutabik apna score/report check karna score ko affect nahi karta.
Yahaan objective ye samajhna hai ki credit report access hona aur hard credit application hona ek hi cheez nahi hai.
Soft Inquiry Aur Hard Inquiry Mein Difference
Ye dono terms similar lag sakti hain, lekin practical importance alag hai.
| Point | Soft Inquiry | Hard Inquiry |
|---|---|---|
| Typical purpose | Background/eligibility type check | New credit application |
| Loan/card application | Generally formal application decision nahi | Commonly yes |
| Credit score impact | Generally no negative impact | Temporary impact ho sakta hai |
| Example | Self-check, certain pre-qualification checks | Personal loan/card application |
| Multiple inquiries | Usually concern nahi | Short period mein multiple inquiries concern ho sakti hain |
Experian India ke according hard inquiries commonly loan ya credit card application ke time hoti hain aur temporarily score ko lower kar sakti hain. CIBIL bhi multiple hard inquiries in a short period ko score par impact karne wala factor batata hai.
Kya Soft Inquiry Se CIBIL Score Kharab Hota Hai?
Generally soft inquiry ke karan CIBIL score ko negative impact nahi hona chahiye.
CIBIL specifically kehta hai ki jab aap apna CIBIL Score aur report khud check karte hain, to iska credit score par koi impact nahi hota.
Lekin ek important distinction hai:
“Credit report check hui” aur “hard inquiry create hui” ko same nahi samajhna chahiye.
Agar aapne actual loan ya credit card application submit ki hai aur lender ne application evaluate karne ke liye report access ki hai, to wo hard inquiry ho sakti hai.
Isliye report mein inquiry dekhte hi panic karne ki zarurat nahi. Pehle inquiry ka date, institution aur type/purpose check karein.
Credit Report Mein Soft Inquiry Ke Common Examples
1. Apna Credit Score Check Karna
Ye sabse simple example hai.
CIBIL ke official material ke mutabik self-check se CIBIL score impact nahi hota.
Aap apni credit report regularly check kar sakte hain taaki incorrect details, unknown accounts ya unusual activity ko identify kar sakein.
2. Certain Pre-Approved Ya Pre-Qualification Checks
Kabhi-kabhi credit card issuer ya financial institution existing information ke basis par customers ko potential offers identify karne ke liye credit information check kar sakta hai.
Experian India soft inquiry ke example mein credit card issuer ka aapki eligibility dekhna mention karta hai.
Yahaan pre-approved offer ka matlab guaranteed approval nahi hota. Final eligibility aur approval issuer ki verification aur terms par depend kar sakti hai.
3. Background Check
Experian ke according soft inquiry background-check situations mein bhi occur kar sakti hai.
Lekin India mein exact reporting/visibility context institution aur credit-reporting system ke according vary kar sakta hai. Isliye report mein entry ko dekhte waqt uska source aur category verify karna important hai.
Kya Soft Inquiry Credit Report Mein Dikhai Deti Hai?
Iska answer thoda nuanced hai.
Credit-reporting agencies inquiry information ko different ways mein present kar sakti hain. CIBIL ke official FAQ ke according credit enquiries tab create hoti hain jab a credit institution TransUnion CIBIL se credit report request karta hai, aur CIBIL report mein lender enquiries listed ho sakti hain. Saath hi CIBIL clearly states that your own direct score/report check does not show as a lender enquiry and has no impact on your score.
Isliye agar aap report mein “inquiry” dekhte hain, to sabse pehle ye identify karein:
- Kis institution ne inquiry ki?
- Inquiry ki date kya hai?
- Kya aapne us institution ke saath loan/card application ki thi?
- Kya inquiry new credit application se connected thi?
- Kya entry ko aap recognize karte hain?
Soft Inquiry Aur Credit Report Check Karne Mein Difference
Log kabhi-kabhi “soft inquiry” aur “self credit check” ko exactly same samajh lete hain.
Practical terms mein:
Self credit check: Aap khud apni credit report/score dekhte hain.
Soft inquiry: Credit information ka access aise context mein ho sakta hai jo formal credit application ki hard pull category mein nahi aata.
CIBIL ke case mein self-check ka score par impact nahi hota.
Isliye apni credit report dekhne se darna nahi chahiye. Regular monitoring ka benefit ye hai ki aap inaccurate information aur unfamiliar activity ko jaldi identify kar sakte hain. CIBIL bhi report ko regularly monitor karne aur inaccuracies ko correct karne ki advice deta hai.
Hard Inquiry Kya Hoti Hai?
Hard inquiry ko simple language mein samjhein to ye generally tab hoti hai jab aap new credit ke liye apply karte hain aur lender aapki credit profile ko application decision ke liye access karta hai.
Examples:
- Personal loan application
- Home loan application
- Car loan application
- New credit card application
- Certain other credit applications
Experian India ke FAQ ke according loan ya credit card apply karne par lender hard credit inquiry kar sakta hai, aur hard inquiry temporarily credit score ko lower kar sakti hai.
CIBIL bhi kehta hai ki multiple loan applications in a short period multiple inquiries create kar sakti hain aur score ko affect kar sakti hain.
Multiple Hard Inquiries Problem Kyun Ban Sakti Hain?
Maan lijiye aapko ₹5 lakh ka personal loan chahiye.
Aap ek hi week mein:
- Bank A
- Bank B
- NBFC C
- NBFC D
- Bank E
sab jagah applications submit kar dete hain.
Har lender apni credit assessment ke part ke roop mein credit report access kar sakta hai, jiski wajah se multiple hard inquiries appear ho sakti hain.
CIBIL aur Experian dono consumers ko unnecessary multiple credit applications avoid karne ki direction mein educate karte hain.
Isliye loan ya card ke liye apply karte waqt sirf interest rate compare karna enough nahi hai. Ye bhi consider karein ki aap kitne formal applications actually submit kar rahe hain.
Kya Soft Inquiry Ka Matlab Hai Ki Credit Score Hamesha Safe Rahega?
Soft inquiry ke context mein generally negative score impact nahi hota, lekin credit score sirf inquiries se calculate nahi hota.
Credit score ke other important factors bhi hote hain, jaise:
- Payment history
- Credit utilization
- Credit age
- Credit accounts
- Overall credit behaviour
Experian India bhi score calculation ke factors mein payment history, credit utilization, credit age aur total credit accounts jaise parameters ko list karta hai.
Isliye agar kisi person ka score low hai, to sirf soft inquiry ko uska reason maan lena sahi nahi hoga.
Credit Report Mein Unknown Inquiry Dikhe To Kya Karein?
Ye section especially important hai.
Agar report mein kisi unknown bank, NBFC ya financial institution ki inquiry dikh rahi hai aur aapne wahan recently apply nahi kiya, to usse ignore na karein.
CIBIL ke current guidance ke mutabik unfamiliar enquiry ke possible reasons mein recent credit application ke alawa identity theft jaise situations bhi ho sakti hain.
Step 1: Inquiry Details Check Karein
Institution ka naam aur inquiry date dekhein.
Step 2: Recent Applications Yaad Karein
Ho sakta hai aapne kisi fintech app, merchant financing option ya loan comparison flow ke through credit application initiate ki ho.
Step 3: Institution Se Confirm Karein
Agar inquiry genuinely recognize nahi hoti, to concerned bank/NBFC se contact karke details poochhein.
Experian bhi unauthorized loan-related enquiry ke case mein relevant bank ya lending institution se immediately contact karne ki advice deta hai.
Step 4: Credit Bureau Dispute Use Karein
Agar inquiry inaccurate ya unauthorized hai, to relevant credit bureau ke official dispute process ka use kiya ja sakta hai.
CIBIL dispute mechanism aur status tracking provide karta hai.
Soft Inquiry Ko Lekar Common Misunderstandings
“Har Inquiry Se CIBIL Score Down Hota Hai”
Ye sahi nahi hai.
Hard inquiry aur soft inquiry ko separate karna zaroori hai. CIBIL ke mutabik self-check ka score par impact nahi hota, aur Experian soft/hard inquiries ko different categories ke roop mein explain karta hai.
“Credit Report Check Karna Avoid Karna Chahiye”
Actually, apni credit report ko monitor karna useful habit ho sakti hai.
Aap incorrect loan account, wrong payment history, unknown enquiry ya personal-detail errors identify kar sakte hain.
“Pre-Approved Offer Matlab Loan Pakka Hai”
Nahi.
Pre-approved ya pre-qualified communication final approval ke equivalent nahi hota. Lender final decision ke liye current information aur apne eligibility/risk criteria use kar sakta hai.
“Ek Inquiry Se Score Bahut Gir Jayega”
Hard inquiry ka impact generally limited/temporary ho sakta hai, lekin multiple applications in a short period more relevant ho sakti hain. Exact score impact individual credit profile aur scoring model par depend karega.
Soft Inquiry Ka Koi Benefit Hai Kya?
Direct financial “benefit” kehna sahi nahi hoga, lekin soft checks aur self-monitoring ka practical benefit ho sakta hai.
Credit Profile Monitor Karna Easy Hota Hai
Aap apni report dekh kar changes identify kar sakte hain.
Fraud Detection Mein Help Mil Sakti Hai
Unknown accounts ya unfamiliar enquiries early warning sign ho sakte hain. Experian ne bhi unauthorized hard enquiries aur unknown accounts ko credit-report red flags ke roop mein highlight kiya hai.
Better Financial Decisions
Apni credit report samajhne se aap loan/card apply karne se pehle existing credit obligations ko review kar sakte hain.
Credit Report Check Karte Waqt Kya-Kya Dekhna Chahiye?
Sirf score number dekhna enough nahi hai.
Report check karte waqt:
- Personal details
- Active credit accounts
- Closed accounts
- Payment history
- Outstanding balance
- Credit limit
- Recent enquiries
- Unknown accounts
CIBIL ke material mein bhi regular report monitoring aur unfamiliar accounts/inaccurate information identify karne par emphasis diya gaya hai.
Credit Score Better Maintain Karne Ke Practical Tips
Soft inquiry ko lekar unnecessary stress lene ke bajay overall credit health par focus karein.
Bills Time Par Pay Karein
Late payment credit profile ke liye negative factor ho sakti hai. CIBIL payment history ko important factor ke roop mein highlight karta hai.
Credit Utilization Manage Karein
Aapki total credit limit ke comparison mein outstanding usage ko responsibly manage karna useful hai.
Unnecessary Loan Applications Avoid Karein
Har jagah application submit karne ke bajay suitable options shortlist karke apply karna more practical approach hai.
Credit Report Regularly Check Karein
Unknown inquiry ya inaccurate account ko early stage par identify karna easier ho sakta hai.
Frequently Asked Questions
Credit report mein soft inquiry kya hoti hai?
Soft inquiry ek type ka credit-information check hai jo generally formal lending decision wali hard inquiry se different hota hai. Background checks aur certain eligibility/offer-related checks iska example ho sakte hain.
Kya soft inquiry se CIBIL score kam hota hai?
Generally soft inquiry ko score-negative event nahi maana jata. CIBIL specifically kehta hai ki apna CIBIL Score aur report khud check karne se score par koi impact nahi hota.
Soft inquiry aur hard inquiry mein kya difference hai?
Soft inquiry generally background ya non-application type credit checks se associated hoti hai, jabki hard inquiry commonly loan ya credit card application evaluate karte waqt lender karta hai. Hard inquiry temporarily score ko affect kar sakti hai.
Kya apni CIBIL report check karne se score down hota hai?
Nahi. CIBIL ke official material ke mutabik self-check se CIBIL score affect nahi hota.
Credit report mein unknown inquiry dikhe to kya karein?
Pehle inquiry date aur institution check karein. Agar aapne wahan apply nahi kiya, to concerned lender se contact karein aur zarurat padne par credit bureau ka dispute mechanism use karein. Unauthorized enquiry identity misuse ka possible warning sign ho sakti hai.
Kya pre-approved credit card offer soft inquiry se related ho sakta hai?
Kuch situations mein issuer eligibility check ke liye soft inquiry use kar sakta hai. Lekin pre-approved offer final approval guarantee nahi karta; issuer ki current eligibility verification aur other conditions apply ho sakti hain.
Kya multiple soft inquiries se credit score kharab hota hai?
Soft inquiries generally hard inquiries ki tarah score-negative nahi hoti. Phir bhi exact visibility aur treatment credit-reporting provider aur inquiry context ke according vary kar sakta hai.
Credit report mein inquiry dekhkar kab serious hona chahiye?
Agar inquiry aapki kisi recent loan/card application se match nahi karti, to usse investigate karna chahiye. Unknown lender enquiry ke saath unknown loan/card account bhi ho, to matter ko aur seriously investigate karein.
Also Read :-
- Credit Report Mein Late Payment Galat Show Ho To Kaise Correct Karein?
- Credit Card Close Karne Se Credit Score Kitna Affect Hota Hai?
- Credit Report Mein Unknown Loan Dikhe To Kya Karein?
Conclusion
Credit report mein soft inquiry kya hoti hai samajhne ka easiest way ye hai ki soft inquiry ko formal credit application wali hard inquiry se alag dekhein.
Soft inquiry generally background checks, certain eligibility/offer-related checks ya similar non-hard-pull situations se associated ho sakti hai. Experian India soft aur hard inquiries ko separate categories ke roop mein explain karta hai.
Sabse important reassurance ye hai ki apna credit score/report khud check karne se CIBIL score negatively impact nahi hota. CIBIL consumers ko regular report monitoring ki advice bhi deta hai, kyunki isse inaccurate information aur unfamiliar accounts/inquiries identify karne mein help mil sakti hai.
Agar report mein koi inquiry aisi hai jo aap recognize nahi karte, to usse ignore na karein. Inquiry details verify karein, concerned lender se contact karein aur zarurat padne par official credit-bureau dispute process ka use karein.
Credit scoring models, bureau reporting practices aur lender processes time ke saath update ho sakte hain. Isliye kisi specific inquiry ke final treatment ko samajhne ke liye apni latest credit report aur concerned bureau/lender ki current official information ko priority dein.